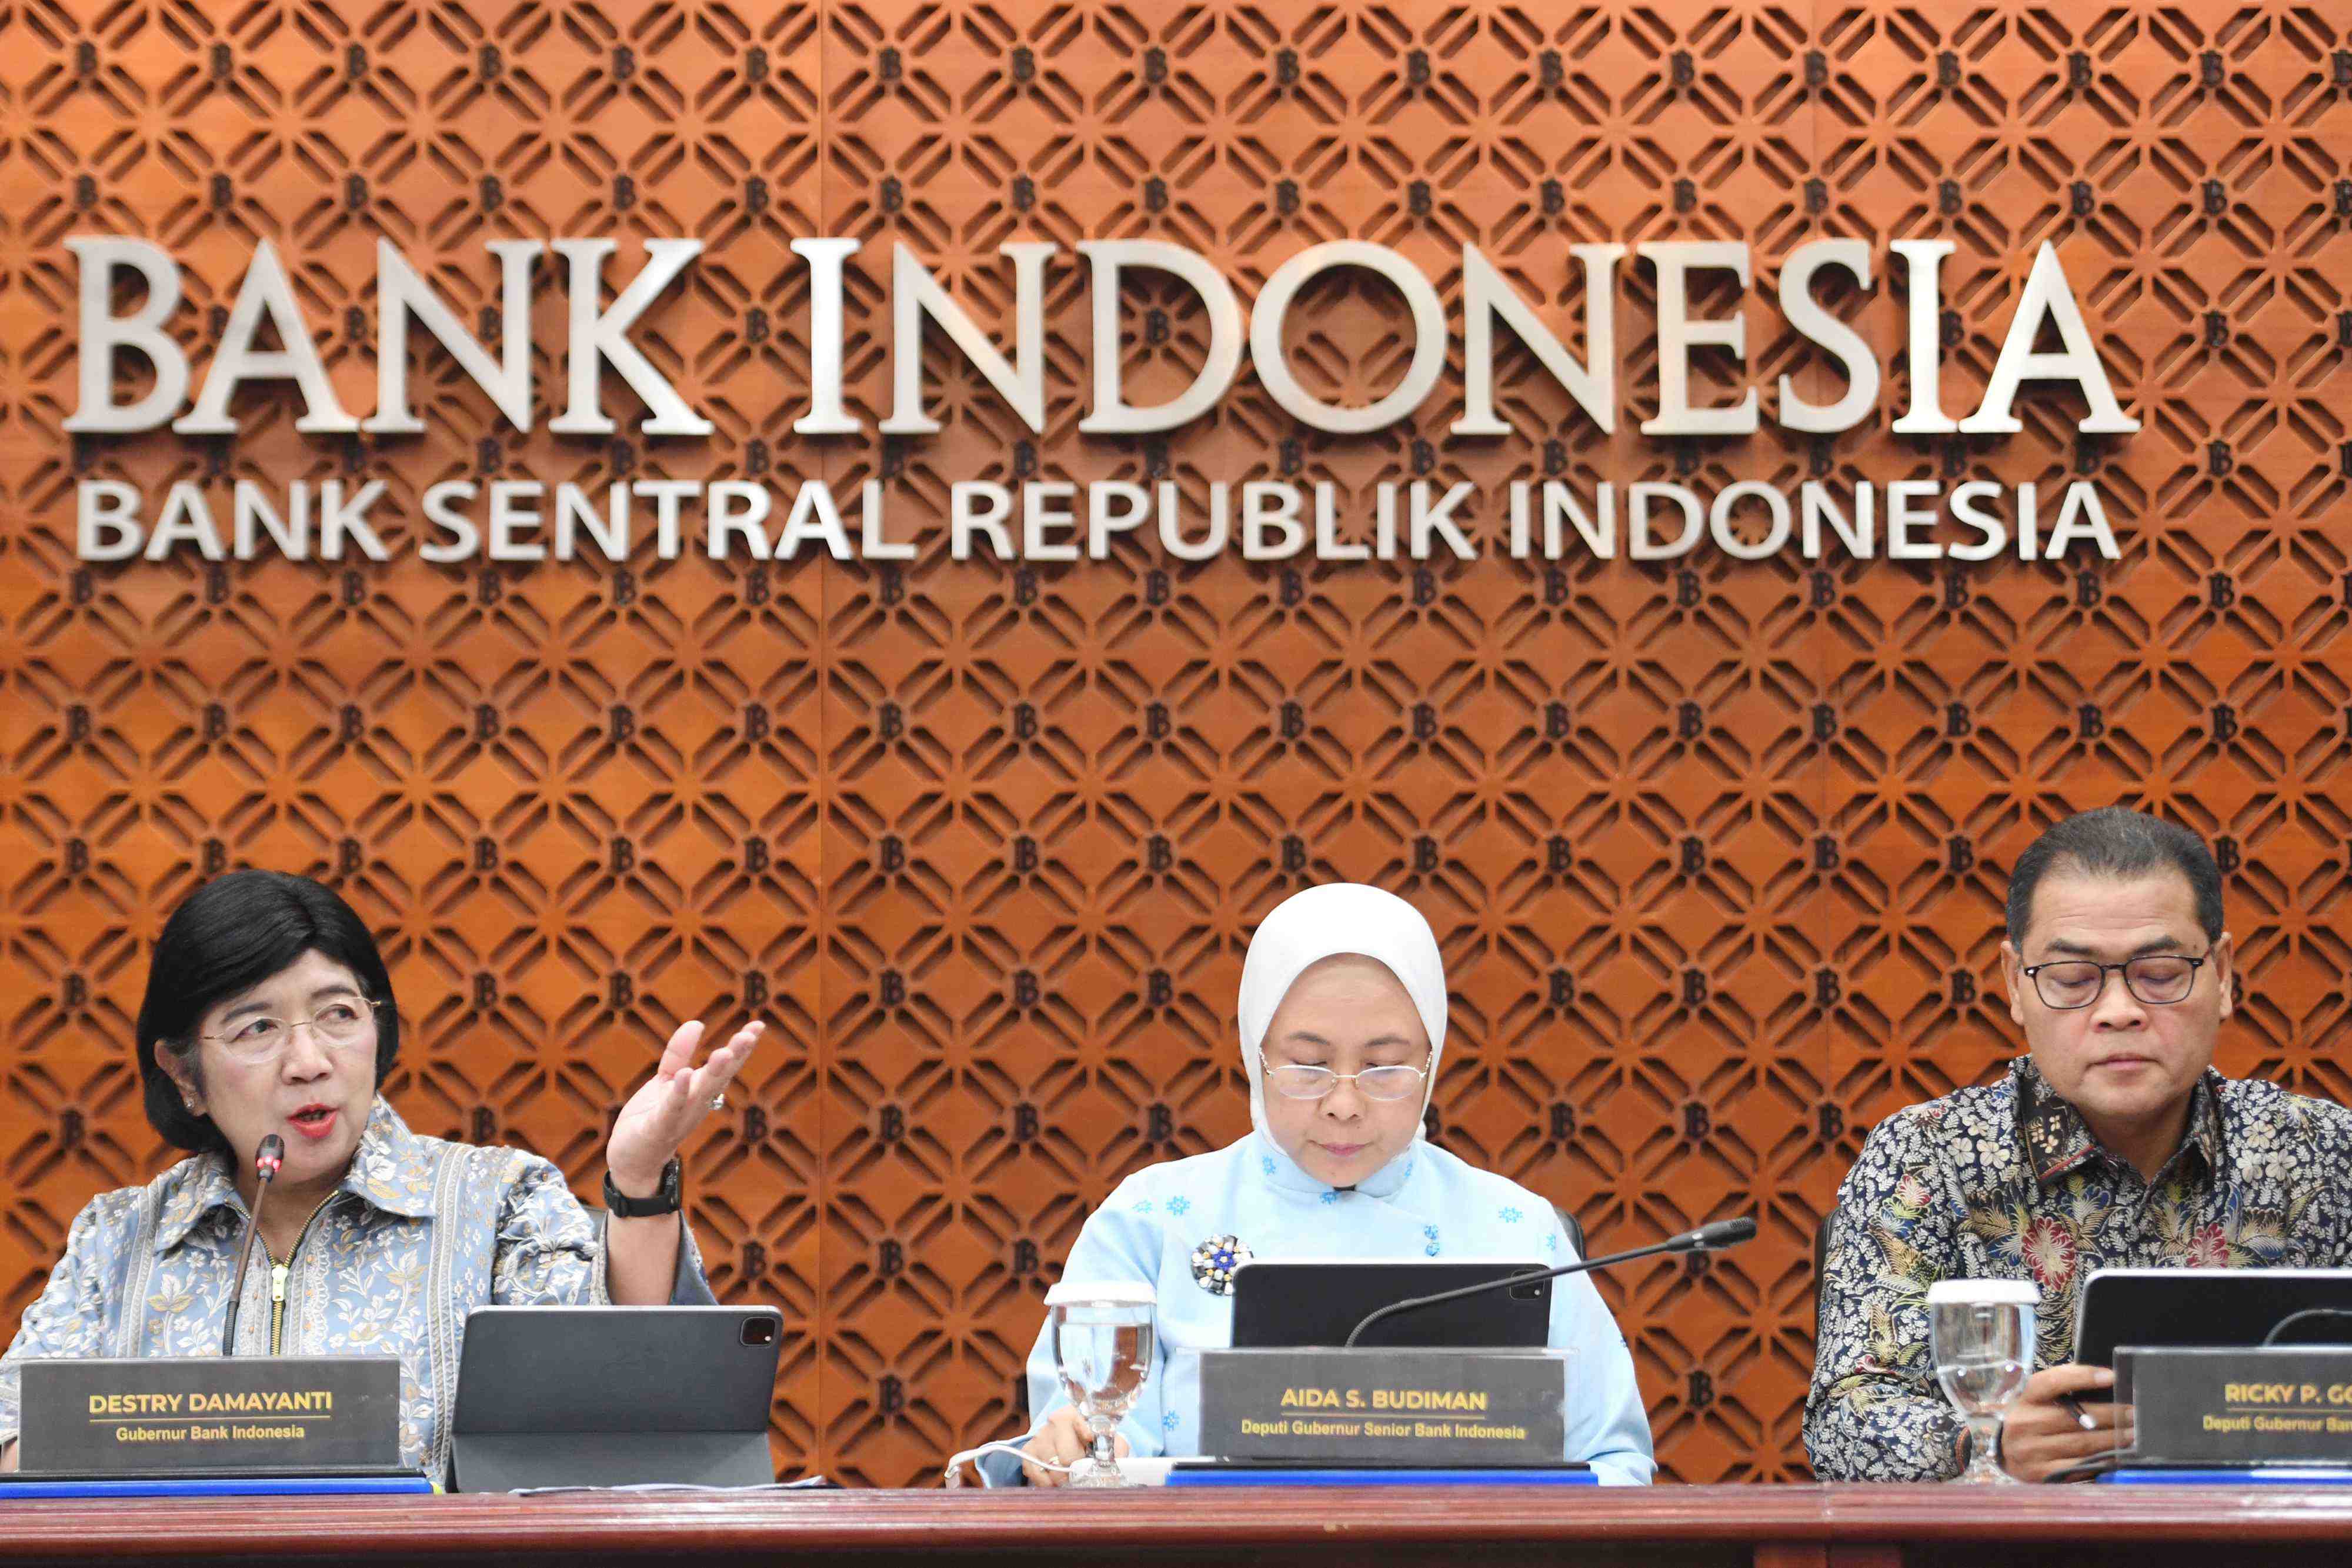
Jakarta, InfoPublik – Bank Indonesia (BI) mempertahankan BI Rate pada level 5,75 persen di tengah tekanan global yang masih tinggi. Kebijakan tersebut sekaligus menandai penguatan penggunaan instrumen selain suku bunga untuk menjaga stabilitas nilai tukar rupiah.
Kepala Ekonom Trimegah Sekuritas Indonesia, Fakhrul Fulvian, menilai keputusan tersebut memberi ruang bagi Bank Indonesia untuk menangani risiko nilai tukar secara lebih spesifik, tanpa harus membebankan seluruh tekanan eksternal kepada perekonomian melalui kenaikan suku bunga. “Keputusan mempertahankan BI Rate menurut saya tepat. Tidak semua tekanan rupiah harus dibayar dengan bunga yang lebih mahal bagi seluruh perekonomian. Yang lebih menarik justru bagaimana BI memperluas instrumen stabilisasi di luar suku bunga,” ujar Fakhrul, dalam keterangannya, Jumat (25/9/2026)
Sebelumnya, mayoritas ekonom, termasuk Fakhrul, memperkirakan BI akan mempertahankan BI Rate di 5,75 persen. Stabilitas rupiah, arah kebijakan bank sentral Amerika Serikat atau The Fed, serta perkembangan inflasi menjadi sejumlah faktor yang menjadi perhatian pasar.
Salah satu kebijakan yang mendapat perhatian adalah peningkatan insentif pengurangan biaya hedging swap menjadi 25 persen. Kebijakan tersebut melanjutkan langkah yang telah dimulai pada Juni 2026, ketika BI memberikan insentif pengurangan tingkat swap sebesar 10 persen untuk meningkatkan daya tarik investasi portofolio asing.
Menurut Fakhrul Fulvian, kebijakan ini menunjukkan perubahan dalam bauran kebijakan moneter. BI Rate dapat tetap diarahkan untuk menjaga kredibilitas inflasi dan stabilitas makroekonomi, sementara instrumen seperti swap dan Domestic Non-Deliverable Forward (DNDF) digunakan lebih spesifik untuk mengelola risiko valuta asing. “BI mulai memisahkan harga uang dari harga risiko valuta asing. BI Rate digunakan untuk menjaga kredibilitas inflasi dan stabilitas makro, sementara swap dan DNDF dapat digunakan lebih spesifik untuk mengurangi biaya risiko valuta asing dan menarik external funding,” katanya.
Peningkatan insentif tersebut juga dinilai relevan ketika ketidakpastian global membuat investor cenderung menunda keputusan investasi. “Investor saat ini belum tentu tidak tertarik terhadap Indonesia. Sebagian mungkin hanya memilih menunggu karena ketidakpastian The Fed, minyak, dan rupiah masih tinggi. Dengan menurunkan biaya hedging (lindung nilai), BI mengurangi keuntungan dari keputusan untuk terus menunggu,” ujar Fakhrul.
Fakhrul Fulvian melihat pendekatan BI memiliki arah yang serupa dengan eksperimen India tahun ini yang menggunakan fasilitas foreign exchange swap untuk menarik pendanaan valuta asing.
Namun, menurut dia, Indonesia tidak perlu memberikan insentif sebesar yang diterapkan India atau menyalin desain kebijakan tersebut secara penuh. “Saya justru lebih nyaman BI memulainya secara gradual. Dua puluh lima persen cukup untuk menguji respons pasar. Kalau inflow membaik, tidak ada alasan memberikan subsidi lebih besar dari yang diperlukan,” katanya.
Efektivitas kebijakan, lanjut Fakhrul, juga tidak cukup dinilai dari pergerakan rupiah dalam beberapa hari. Sejumlah indikator perlu diperhatikan secara bersamaan, antara lain arus modal asing, stabilitas rupiah, cadangan devisa, kepemilikan asing pada Surat Berharga Negara (SBN), serta kondisi likuiditas domestik.
Dengan pendekatan tersebut, insentif hedging dapat menjadi instrumen yang diarahkan langsung pada risiko valuta asing, sementara kebijakan suku bunga tetap menjalankan fungsi utamanya dalam menjaga stabilitas makroekonomi.
Bauran Kebijakan untuk Menarik Investor
Bauran kebijakan tersebut juga membuka ruang bagi yield SBN untuk melakukan price discovery atau menemukan tingkat imbal hasil yang mencerminkan kondisi pasar.
Fakhrul menilai investor perlu memperoleh kompensasi yang memadai atas risiko durasi (duration risk), sedangkan risiko valuta asing dapat dikelola melalui instrumen lindung nilai. “Ini menurut saya kombinasi yang lebih sehat: biarkan yield obligasi memberikan harga terhadap duration risk, sementara instrumen swap memberikan harga terhadap currency risk. Jangan seluruh shock dunia dimasukkan ke BI Rate,” ujarnya.
Dari sisi inflasi, ruang untuk pendekatan tersebut masih tersedia. Inflasi Agustus tercatat 3,19 persen secara tahunan (year on year/yoy), masih berada dalam sasaran inflasi BI sebesar 1,5–3,5 persen. Meski demikian, perkembangan harga minyak dan nilai tukar rupiah tetap menjadi faktor yang perlu dicermati karena keduanya dapat memengaruhi tekanan inflasi dan kondisi eksternal Indonesia.
Analis Trimegah Sekuritas Indonesia itu menekankan bahwa insentif hedging bukan pengganti fundamental ekonomi dan tidak semestinya menjadi fasilitas permanen. “Temporary FX incentive bekerja kalau modal sebenarnya sedang menunggu. Kalau yield sudah menarik, biaya hedging sudah turun, tetapi investor tetap tidak masuk, berarti persoalannya bukan lagi price of waiting. Kita harus melihat kembali fundamental dan struktur neraca pembayaran,” katanya.
Karena itu, respons investor dalam beberapa pekan mendatang menjadi salah satu indikator penting untuk melihat efektivitas kebijakan tersebut. Arus modal asing, kepemilikan asing pada SBN, cadangan devisa, likuiditas domestik, serta stabilitas rupiah akan menjadi indikator yang dapat menunjukkan apakah penurunan biaya lindung nilai benar-benar mendorong investor kembali masuk ke pasar Indonesia. “Bagi saya, keputusan hari ini memperlihatkan evolusi yang sehat dalam bauran kebijakan BI. BI Rate bukan satu-satunya garis pertahanan rupiah. Kita mulai menggunakan instrumen yang berbeda untuk risiko yang berbeda,” tutup Fakhrul Fulvian.