Jakarta, InfoPublik – Penguatan rupiah di tengah ketidakpastian keuangan global tidak cukup hanya mengandalkan intervensi pasar valuta asing. Indonesia juga perlu memperluas jalur transaksi internasional, memperdalam pasar keuangan domestik, dan mendiversifikasi sumber pembiayaan luar negeri.
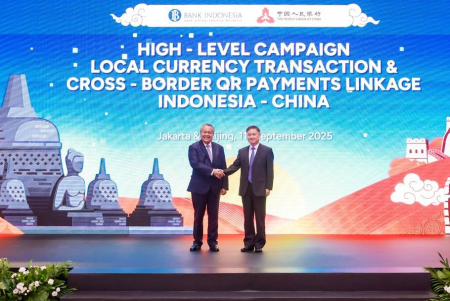
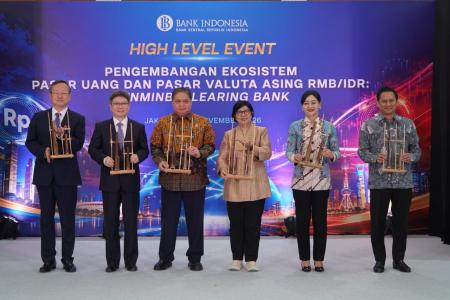
Salah satu instrumen yang berpotensi mendukung strategi tersebut adalah Renminbi Clearing Bank, infrastruktur perbankan yang memfasilitasi kliring, penyelesaian transaksi, dan penyediaan likuiditas renminbi (RMB) untuk transaksi lintas negara, khususnya antara Indonesia dan Tiongkok.
Kehadiran infrastruktur ini membuka peluang bagi pelaku usaha untuk melakukan transaksi menggunakan rupiah dan RMB secara langsung, tanpa harus selalu melewati dolar Amerika Serikat (AS) sebagai mata uang perantara. Namun, manfaatnya terhadap stabilitas rupiah tidak terjadi secara otomatis.
Kepala Ekonom PT Trimegah Sekuritas Indonesia Tbk, Fakhrul Fulvian, menilai pengembangan Local Currency Transaction (LCT) dan infrastruktur kliring RMB perlu ditempatkan dalam strategi yang lebih luas untuk memperkuat ketahanan eksternal Indonesia.
“Manfaatnya bukan hanya menyederhanakan pembayaran perdagangan, tetapi juga membuka peluang pendalaman pasar valuta asing dan pembiayaan internasional,” ujar Fakhrul dalam keterangannya di Jakarta, Jumat (13/11/2026).
Menurut dia, diversifikasi mata uang transaksi semakin relevan ketika perubahan kebijakan moneter negara maju memengaruhi arus modal dan stabilitas mata uang negara berkembang. Dengan tersedianya lebih banyak jalur transaksi dan likuiditas internasional, ketergantungan berlebihan terhadap satu mata uang dapat dikurangi.
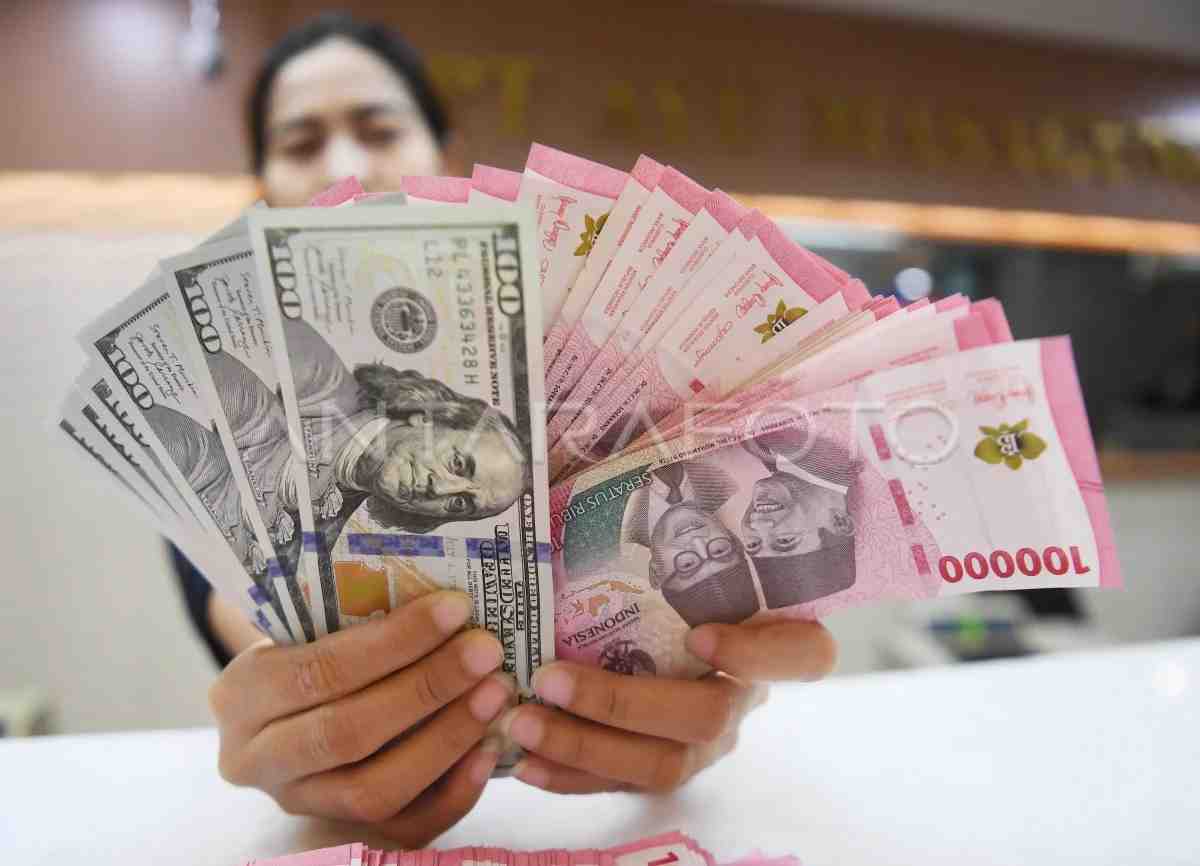
Salah satu manfaat yang diharapkan dari RMB Clearing Bank adalah berkurangnya kebutuhan menggunakan dolar AS dalam transaksi perdagangan Indonesia–Tiongkok. Dalam mekanisme konvensional tertentu, pelaku usaha perlu mengonversi rupiah ke dolar AS sebelum menukarkannya menjadi RMB. Dengan tersedianya mekanisme transaksi langsung rupiah–RMB, tahapan konversi tersebut berpotensi dipangkas sehingga biaya dan risiko transaksi valuta asing dapat ditekan.
Namun, besarnya manfaat bergantung pada ketersediaan likuiditas, daya saing biaya transaksi, dan tingkat penggunaan fasilitas tersebut oleh perbankan maupun dunia usaha. “Dengan semakin banyak transaksi yang dilakukan langsung menggunakan rupiah dan RMB, kebutuhan dolar sebagai mata uang perantara berpotensi berkurang. Namun, efektivitasnya bergantung pada ketersediaan likuiditas, biaya transaksi, dan seberapa besar pelaku usaha benar-benar menggunakan mekanisme tersebut,” jelas Fakhrul.
Ia menekankan, pengembangan transaksi mata uang lokal tidak berarti Indonesia sedang meninggalkan dolar AS. Mata uang tersebut tetap memegang peranan penting dalam perdagangan internasional, pembayaran kewajiban eksternal, dan pasar keuangan global.
Karena itu, tujuan diversifikasi adalah memperluas pilihan transaksi sekaligus mengurangi ketergantungan berlebihan terhadap satu mata uang, bukan menggantikan dolar AS sepenuhnya.
Meski berpotensi mengurangi sebagian permintaan dolar untuk pembayaran perdagangan, keberadaan RMB Clearing Bank tidak serta-merta membuat rupiah menguat atau kebal terhadap perubahan suku bunga bank sentral AS, Federal Reserve (The Fed).
Tekanan terhadap rupiah juga dipengaruhi oleh pergerakan imbal hasil obligasi global, arus investasi portofolio, pembayaran utang luar negeri, dan kondisi likuiditas internasional.
Ketika suku bunga dan imbal hasil aset di negara maju berubah, investor dapat menyesuaikan alokasi dananya di berbagai negara. Dampaknya terhadap rupiah tetap dapat terjadi meskipun sebagian transaksi perdagangan Indonesia telah beralih ke mata uang lokal.
“Kita harus membedakan antara ketergantungan terhadap dolar sebagai mata uang transaksi dan ketergantungan terhadap dolar dalam sistem keuangan global. LCT membantu mengurangi yang pertama, tetapi pengaruh The Fed melalui global financial cycle tetap harus dikelola dengan kebijakan makroekonomi yang kredibel,” ujar Fakhrul.
Menurut dia, pengembangan RMB Clearing Bank perlu berjalan beriringan dengan penguatan fundamental ekonomi, pengelolaan neraca pembayaran, dan pendalaman pasar keuangan domestik.
Manfaat RMB Clearing Bank juga bergantung pada kesiapan perbankan nasional dalam membangun ekosistem transaksi dan pembiayaan menggunakan mata uang tersebut. Pelaku usaha yang memiliki hubungan dagang dan investasi dengan Tiongkok, termasuk importir, eksportir, dan perusahaan dengan kewajiban pembiayaan dalam RMB, berpotensi memperoleh manfaat langsung berupa efisiensi pembayaran serta pilihan pengelolaan valuta asing yang lebih beragam.
Namun, agar manfaatnya meluas, perbankan nasional tidak cukup hanya berperan sebagai saluran pembayaran. Bank perlu memperkuat kemampuan menyediakan likuiditas, mengelola risiko valuta asing, serta mengembangkan instrumen pembiayaan dan lindung nilai.
Fakhrul berharap bank-bank yang tergabung dalam Himpunan Bank Milik Negara (Himbara) dapat berperan aktif dalam pengembangan pasar RMB melalui penguatan kapasitas treasury, akses likuiditas internasional, dan layanan pembiayaan bagi sektor riil.
Di sisi lain, kedalaman pasar juga perlu diperkuat melalui pengembangan transaksi antarbank, instrumen pasar uang, foreign exchange swap, dan fasilitas hedging atau lindung nilai.
Keberhasilan tidak cukup diukur dari peningkatan volume transaksi. Pasar yang semakin matang juga harus mampu menyerap transaksi dalam jumlah besar tanpa memicu pelebaran selisih kurs jual-beli (spread) atau lonjakan biaya likuiditas secara berlebihan.
Lebih jauh, Fakhrul menilai potensi strategis pengembangan LCT terletak pada peluang memperluas sumber pembiayaan internasional, bukan hanya mengubah mata uang yang digunakan dalam pembayaran perdagangan.
Kebutuhan tersebut semakin relevan ketika perubahan alokasi investor global, termasuk yang berkaitan dengan evaluasi indeks pasar oleh Morgan Stanley Capital International (MSCI), dapat memengaruhi arus investasi portofolio ke Indonesia.
Meski demikian, RMB Clearing Bank tidak secara langsung menggantikan dana investasi yang berpotensi keluar dari pasar saham. Infrastruktur tersebut lebih tepat dipandang sebagai salah satu fondasi untuk mengembangkan jalur pembiayaan internasional yang lebih beragam. “Kita membutuhkan lebih banyak jalur masuk modal asing untuk memperkuat neraca pembayaran,” jelasnya.
Untuk mencapai tujuan itu, koordinasi Bank Indonesia (BI) dan Kementerian Keuangan dinilai penting. BI berperan memperkuat infrastruktur transaksi, likuiditas, dan kedalaman pasar valuta asing. Sementara itu, Kementerian Keuangan dapat mendukung diversifikasi pembiayaan pemerintah dan memperluas basis investor internasional.
Dengan koordinasi tersebut, upaya menjaga stabilitas rupiah tidak hanya bertumpu pada intervensi valuta asing, tetapi juga didukung strategi pembiayaan yang kompetitif dan penguatan ketahanan eksternal.
Dalam jangka menengah hingga 2027, Fakhrul mendorong pengembangan LCT melalui tiga tahapan, yakni meningkatkan efisiensi transaksi perdagangan, memperdalam pasar uang dan valuta asing, serta memperluas pembiayaan internasional.
Tahap pertama berfokus pada perluasan penggunaan mata uang lokal dalam transaksi dengan negara mitra. Berikutnya, pengembangan instrumen lindung nilai, pertukaran valuta asing, dan pembiayaan dalam mata uang mitra diharapkan memperkuat kapasitas pelaku usaha dan perbankan dalam mengelola risiko.
Pada tahap lanjutan, kerja sama mata uang lokal dapat diintegrasikan dengan strategi intermediasi keuangan internasional, sehingga lembaga keuangan domestik memiliki akses lebih luas terhadap sumber pendanaan global.
Menurut Fakhrul, keberhasilan kebijakan tersebut perlu diukur melalui sejumlah indikator, antara lain penurunan biaya transaksi, peningkatan likuiditas pasar, ketersediaan instrumen lindung nilai, partisipasi aktif perbankan nasional, dan diversifikasi sumber pembiayaan eksternal.
“Yang ingin kita capai bukan sekadar menggunakan lebih sedikit dolar dalam perdagangan, tetapi membangun sistem keuangan yang lebih dalam dan kemampuan memperoleh pembiayaan internasional yang lebih beragam,” ujarnya.
Ia menambahkan, pengembangan pasar RMB juga dapat membuka peluang diversifikasi instrumen cadangan devisa. Namun, keputusan mengenai komposisi cadangan devisa tetap harus mempertimbangkan keamanan aset, likuiditas, dan kebutuhan pembayaran eksternal Indonesia.
“Pada akhirnya, ketahanan rupiah tidak hanya ditentukan oleh mata uang apa yang kita gunakan untuk bertransaksi, tetapi oleh kemampuan Indonesia menghasilkan devisa, menarik modal internasional, dan mengelola risiko eksternal. RMB Clearing Bank merupakan langkah penting untuk membangun fondasi tersebut,” tutup Fakhrul.