Jakarta, Infopublik – Pertumbuhan ekonomi tidak cukup diukur dari besarnya investasi, pembangunan infrastruktur, atau nilai proyek hilirisasi. Ukuran yang lebih dekat dengan kehidupan masyarakat adalah kemampuan ekonomi tersebut meningkatkan pendapatan, menjaga daya beli, dan memperkuat ketahanan rumah tangga.
Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menilai koordinasi kebijakan ekonomi perlu memastikan manfaat pembentukan modal dan pertumbuhan di tingkat makro benar-benar mengalir hingga ke rumah tangga. Karena, kerangka delapan neraca nasional untuk menjelaskan bagaimana kebijakan fiskal, moneter, pembiayaan, investasi, hingga sektor rumah tangga saling terhubung.
Menurut dia, setiap keputusan ekonomi membawa konsekuensi berupa distribusi risiko dan manfaat antarsektor. “Memandang Jakarta dari rooftop SCBD itu indah, tapi membaca neraca rumah tangga dari Bekasi akan lebih berguna,” ujar Fakhrul, dalam keterangannya, Senin (5/11/2026).
Kerangka tersebut menempatkan neraca fiskal pemerintah, Bank Indonesia, perbankan, Danantara, korporasi, sektor eksternal, institusi keuangan nonbank, dan rumah tangga sebagai bagian dari satu ekosistem ekonomi yang saling memengaruhi.
Menurut Fakhrul, persoalan utama bukan sekadar bagaimana pemerintah membiayai pembangunan, tetapi siapa yang menanggung risiko dari setiap kebijakan dan bagaimana risiko tersebut dikelola agar tidak berakhir di rumah tangga.
Pada sisi fiskal, disiplin anggaran diperlukan agar pemerintah tidak menjadi penanggung seluruh risiko pembangunan. Pemerintah, kata Fakhrul, perlu berperan sebagai pemantik investasi melalui belanja yang bersifat katalitis, sementara risiko komersial dan eksekusi proyek tetap dibagi dengan pelaku usaha. Pendekatan tersebut penting agar pembangunan tidak seluruhnya bergantung pada APBN. Jika pemerintah mengambil terlalu banyak risiko melalui utang atau belanja negara, ruang fiskal dapat semakin terbatas ketika muncul tekanan ekonomi.
Di sisi moneter, Bank Indonesia memiliki peran menjaga stabilitas nilai tukar, inflasi, dan likuiditas. Fakhrul mencatat BI mempertahankan suku bunga acuan pada level 5,75 persen pada September 2026. Menurut dia, koordinasi fiskal dan moneter tetap diperlukan, tetapi tidak berarti bank sentral harus mengambil alih risiko pembiayaan pemerintah secara permanen. Intervensi yang berlebihan terhadap pasar surat utang berpotensi mengganggu mekanisme pembentukan harga atau price discovery.
Jika persepsi risiko tidak tercermin secara wajar dalam harga aset, tekanan dapat berpindah ke sektor lain, termasuk nilai tukar dan harga barang impor. Pada akhirnya, dampak tersebut dapat dirasakan langsung oleh rumah tangga melalui kenaikan biaya hidup.
Fakhrul juga menyoroti posisi Danantara dalam pembiayaan pembangunan. Menurut dia, peran penting Danantara bukan menggantikan APBN, melainkan menyediakan modal awal atau ekuitas untuk proyek-proyek strategis yang memiliki risiko tinggi pada tahap awal.
Skema tersebut relevan untuk proyek hilirisasi dan industri padat modal, seperti pengolahan bauksit menjadi alumina, pengembangan bioavtur, dan bioetanol. Pada fase awal, proyek semacam itu belum tentu menarik bagi perbankan karena membutuhkan modal besar dan memiliki periode pengembalian yang panjang. Karena itu, modal awal dapat digunakan untuk menurunkan risiko proyek sehingga investor swasta dan pembiayaan komersial dapat masuk pada tahap berikutnya.
Fakhrul menekankan, keberhasilan Danantara seharusnya tidak hanya diukur dari jumlah proyek yang dibiayai. Ukuran yang lebih penting adalah seberapa besar modal pemerintah atau negara mampu menarik investasi swasta dan asing setelah risiko awal proyek berhasil diturunkan. Dengan demikian, modal negara berfungsi sebagai pengungkit, bukan menjadi sumber pembiayaan tunggal sepanjang siklus proyek.
Setelah proyek mencapai tingkat kelayakan tertentu, sektor korporasi menjadi mesin penting untuk memperluas investasi, produksi, dan lapangan kerja. Fakhrul mencatat hingga Februari 2026, empat sektor utama, termasuk industri pengolahan, perdagangan, dan pertambangan, berkontribusi sekitar 74 persen terhadap penerimaan pajak nasional.
Kontribusi tersebut menunjukkan pentingnya sektor swasta dalam menciptakan aktivitas ekonomi sekaligus memperkuat kapasitas fiskal negara melalui penerimaan pajak. Namun, kebutuhan pembiayaan pembangunan Indonesia tidak seluruhnya dapat dipenuhi dari tabungan domestik. Karena itu, Fakhrul mendorong pengelolaan modal eksternal agar lebih diarahkan pada investasi jangka panjang dan aset produktif.
Ia menawarkan gagasan managed external intermediation, yakni mengarahkan modal asing bukan semata ke instrumen portofolio yang mudah keluar masuk, tetapi ke proyek produktif dengan orientasi jangka panjang.
Menurut dia, Indonesia memiliki kebutuhan besar terhadap modal dan pembangunan fisik, sementara sejumlah negara Asia seperti Jepang, Taiwan, dan Korea Selatan menghadapi akumulasi tabungan yang besar seiring perubahan demografi.
Peluang tersebut dapat dipertemukan melalui investasi jangka panjang pada proyek produktif di Indonesia. Dengan skema yang tepat, modal asing tidak hanya memberikan pembiayaan, tetapi juga membuka peluang transfer teknologi dan penciptaan lapangan kerja.
Fakhrul kemudian menempatkan institusi keuangan nonbank, seperti dana pensiun dan perusahaan asuransi, sebagai bagian penting dari siklus pembiayaan. Ketika sebuah proyek telah beroperasi dan menghasilkan arus kas yang relatif stabil, aset tersebut dapat dialihkan sebagian kepemilikannya atau disekuritisasi sehingga menarik bagi investor dengan horizon jangka panjang.
Skema capital recycling memungkinkan modal awal kembali digunakan untuk membiayai proyek baru. Dengan demikian, pembangunan tidak terus-menerus bergantung pada tambahan anggaran negara.
Namun, seluruh rangkaian tersebut baru dapat disebut berhasil jika manfaat akhirnya tercermin pada neraca rumah tangga.
Fakhrul mencatat tingkat pengangguran terbuka pada Mei 2026 berada di 4,65 persen. Di sisi lain, rata-rata upah tercatat sekitar Rp3,39 juta per bulan. Data tersebut menunjukkan tantangan berikutnya bukan sekadar menciptakan lapangan kerja, tetapi memastikan pembentukan modal dan pertumbuhan produktivitas mampu diterjemahkan menjadi peningkatan pendapatan pekerja. “Capital formation atau pembentukan aset berupa gedung dan pabrik harus bertransformasi menjadi household income formation,” ujarnya.
Menurut dia, ketika investasi dan ekspor meningkat tetapi pendapatan pekerja tidak mengalami perbaikan yang sepadan, terdapat persoalan dalam transmisi manfaat pertumbuhan ekonomi.
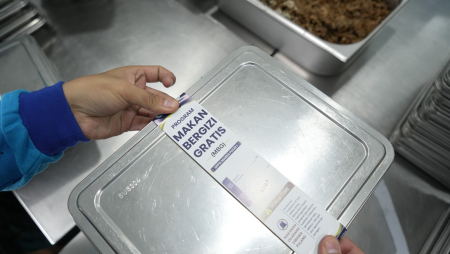
Dalam konteks penguatan ekonomi rumah tangga, Fakhrul juga menyoroti program Makan Bergizi Gratis (MBG). Ia melihat belanja pemerintah untuk program tersebut tidak semata-mata sebagai konsumsi, tetapi dapat menjadi intervensi untuk memperkuat kapasitas rumah tangga apabila dikelola dengan baik.
Pengurangan sebagian beban konsumsi pangan keluarga berpendapatan rendah berpotensi memberikan ruang bagi rumah tangga untuk menabung atau mengalokasikan pengeluaran ke kebutuhan lain. Pada saat yang sama, pemenuhan gizi anak dapat menjadi investasi sumber daya manusia dalam jangka panjang.Namun, manfaat tersebut sangat bergantung pada tata kelola.
Jika anggaran tidak dikelola secara transparan atau rantai pasok tidak memberikan dampak yang optimal bagi produsen lokal, efek pengganda program akan berkurang.
Karena itu, kualitas tata kelola menjadi faktor yang menentukan apakah belanja pemerintah mampu menciptakan manfaat ekonomi yang lebih luas. Pada akhirnya, Fakhrul menilai koordinasi kebijakan ekonomi bukan berarti seluruh lembaga harus mengambil kebijakan yang sama secara serempak. Yang lebih penting adalah memastikan setiap neraca menjalankan fungsi sesuai mandatnya dan risiko tidak dipindahkan secara tidak proporsional kepada masyarakat.
Pemerintah menjalankan fungsi fiskal dan sosial, bank sentral menjaga stabilitas moneter, perbankan mengelola pembiayaan komersial, Danantara dapat mengambil risiko pada tahap awal proyek strategis, korporasi mengembangkan kegiatan produktif, sektor eksternal menyediakan modal jangka panjang, dan institusi keuangan nonbank mengelola investasi dengan horizon panjang.
Semua mata rantai tersebut pada akhirnya harus bermuara pada penguatan neraca rumah tangga.
Sebab, ketika pendapatan meningkat, lapangan kerja tercipta, daya beli terjaga, dan keluarga memiliki ruang untuk menabung serta berinvestasi pada pendidikan dan kesehatan, pertumbuhan ekonomi tidak lagi berhenti sebagai angka makro. Pertumbuhan tersebut menjadi manfaat yang benar-benar dirasakan masyarakat.