Ekonom: BI Mulai Alihkan Fokus dari Stabilitas ke Pertumbuhan Ekonomi
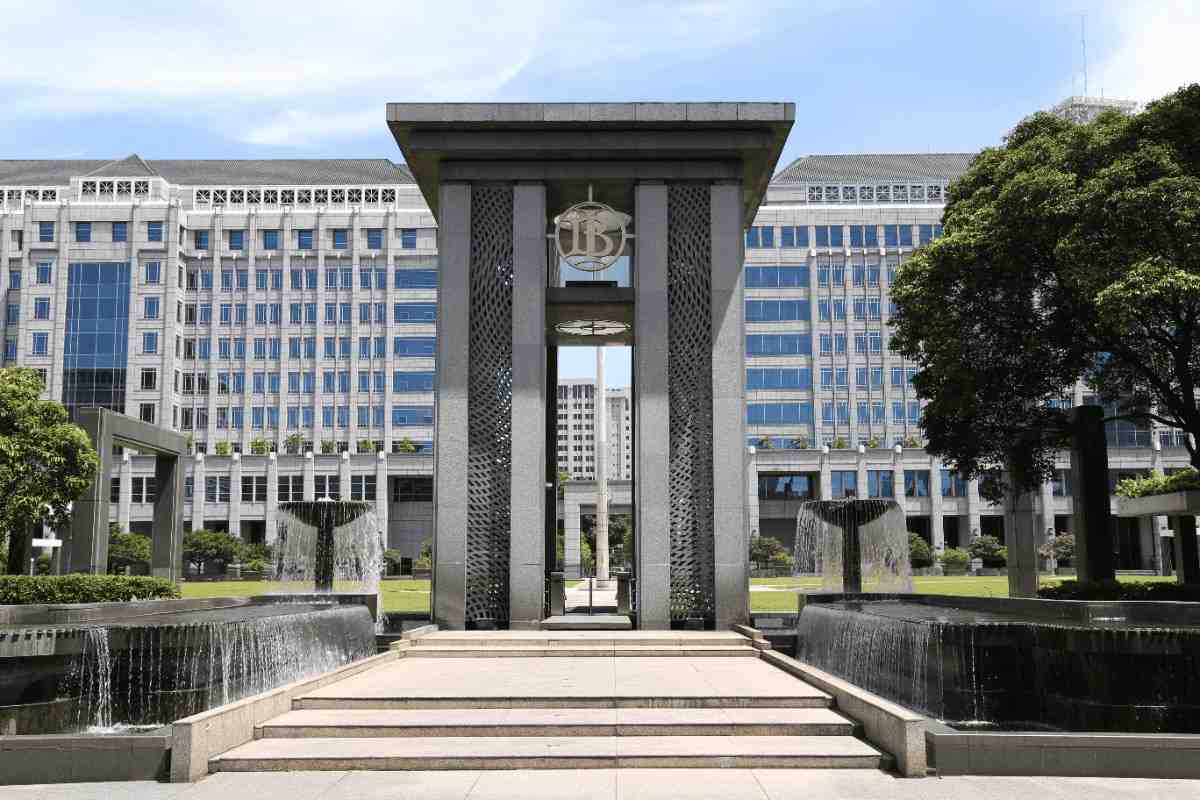
Ilustrasi Gedung Bank Indonesia di Jakarta. (Istimewa)

Ilustrasi Gedung Bank Indonesia di Jakarta. (Istimewa)
Jakarta, InfoPublik — Bank Indonesia (BI) memasuki fase baru kebijakan moneter. Setelah beberapa bulan berfokus memulihkan stabilitas rupiah, menjaga kredibilitas kebijakan, dan menarik kembali aliran modal asing, bank sentral dinilai mulai mengarahkan perhatian pada bagaimana stabilitas tersebut dapat diterjemahkan menjadi pertumbuhan ekonomi yang lebih berkualitas.
Kepala Ekonom Trimegah Sekuritas Indonesia, Fakhrul Fulvian menilai keputusan BI mempertahankan BI Rate pada level 5,75 persen dalam Rapat Dewan Gubernur (RDG) Agustus 2026 bukan kejutan bagi pasar. Namun, menurutnya, pesan yang lebih penting justru terlihat dari perubahan arah komunikasi BI.
“Kalau kita membaca perjalanan kebijakan BI sejak Mei hingga Juli, fokus utamanya adalah stabilisasi. Fokusnya adalah memulihkan kredibilitas kebijakan, menjaga stabilitas rupiah, memperkuat neraca eksternal, dan menarik kembali capital inflow. Menurut saya, fase tersebut sebagian besar sudah berhasil dicapai,” ujar Fakhrul, dalam keterangannya, Kamis (20/8/2026).
Ia melihat BI kini mulai lebih nyaman dengan kondisi nilai tukar dan stabilitas pasar keuangan yang telah terbentuk. Kondisi tersebut membuka ruang bagi bank sentral untuk memikirkan tahap berikutnya, yakni memastikan stabilitas memberikan dampak lebih besar terhadap perekonomian domestik.
“Kalau beberapa bulan lalu fokus komunikasi BI adalah bagaimana menarik modal masuk dan memperkuat stabilitas rupiah, sekarang saya melihat fokusnya mulai bergeser pada bagaimana stabilitas yang sudah terbentuk dapat memberikan manfaat yang lebih besar bagi perekonomian,” katanya.
Menurut Fakhrul, perubahan tersebut menandai pergeseran penting dalam siklus kebijakan moneter. Jika sebelumnya perhatian pasar banyak tertuju pada price of money seperti BI Rate, imbal hasil (yield), dan spread suku bunga, kini perhatian mulai bergeser pada flow of money atau bagaimana likuiditas bergerak di dalam perekonomian.
“Pertanyaannya bukan lagi berapa tinggi suku bunga yang dibutuhkan untuk menarik modal asing, tetapi bagaimana likuiditas yang sudah berhasil dikumpulkan dapat ditransmisikan kembali ke perekonomian,” ujarnya.
Fondasi Mendorong Pertumbuhan Ekonomi
Fakhrul menegaskan, stabilisasi bukan tujuan akhir kebijakan moneter. Stabilitas harus menjadi fondasi untuk mendorong kredit, investasi, dan aktivitas ekonomi yang lebih kuat. “Stabilisasi bukan tujuan akhir, stabilisasi adalah fondasi. Setelah fondasi terbentuk, tantangan berikutnya adalah bagaimana stabilitas tersebut diterjemahkan menjadi likuiditas yang lebih sehat, kredit yang lebih efektif, investasi yang meningkat, dan pada akhirnya pertumbuhan ekonomi yang lebih kuat,” tambahnya.
Perubahan arah kebijakan tersebut juga perlu dibaca dalam konteks sumber pertumbuhan ekonomi saat ini. Fakhrul menyoroti penilaian BI bahwa pertumbuhan ekonomi mendapat dukungan positif dari stimulus fiskal, terutama melalui konsumsi pemerintah dan investasi pemerintah.
Menurutnya, kondisi tersebut menunjukkan peran pemerintah masih cukup dominan sebagai penyangga pertumbuhan. Namun, untuk menciptakan pertumbuhan yang lebih tinggi dan berkelanjutan, sektor swasta perlu kembali mengambil peran yang lebih besar.
“Artinya BI melihat hal yang sama dengan yang selama ini terlihat dalam berbagai data ekonomi, yaitu pertumbuhan masih relatif government-driven. Pemerintah berhasil menjadi penyangga ekonomi, tetapi untuk mencapai pertumbuhan yang lebih tinggi dan berkelanjutan, sektor swasta harus kembali menjadi motor pertumbuhan,” jelas Fakhrul.
Ia juga menyoroti pelemahan indeks manajer pembelian (PMI) manufaktur dalam beberapa bulan terakhir sebagai sinyal pentingnya memperkuat investasi dan aktivitas sektor riil. “Pada akhirnya pemerintah tidak bisa sendirian mendorong ekonomi. Manufaktur, investasi swasta, pasar modal, dan sektor produktif lainnya harus kembali menjadi mesin pertumbuhan yang lebih dominan,” katanya.
Fakhrul menilai perkembangan instrumen pendalaman pasar dan pengelolaan likuiditas juga menjadi sinyal penting dari arah kebijakan BI ke depan. Ia melihat kemunculan KLM PPU, penguatan instrumen pasar uang, serta berbagai kebijakan yang mendorong transmisi likuiditas sebagai bagian dari kerangka kebijakan setelah fase stabilisasi.
“Saya melihat munculnya KLM PPU, penguatan instrumen pasar uang, serta berbagai kebijakan yang mendorong transmisi likuiditas menunjukkan bahwa BI mulai membangun kerangka pasca-stabilisasi. Ini bukan lagi soal mempertahankan stabilitas semata, tetapi bagaimana membuat stabilitas tersebut bekerja bagi perekonomian,” ujarnya.
Menurutnya, keberhasilan fase berikutnya akan sangat bergantung pada kemampuan sistem keuangan menyalurkan likuiditas ke sektor-sektor produktif. Karena itu, pelaku pasar perlu melihat kondisi likuiditas secara lebih luas, bukan hanya mencermati arah suku bunga acuan.
“Menurut saya fokus pasar ke depan tidak lagi hanya apakah BI Rate naik atau turun. Yang lebih penting adalah bagaimana kondisi likuiditas berkembang, bagaimana kurva imbal hasil bergerak, bagaimana kredit tumbuh, dan bagaimana dunia usaha merespons berbagai kebijakan yang sudah dilakukan selama beberapa bulan terakhir,” kata Fakhrul.
Fakhrul menilai tantangan fase berikutnya bahkan lebih kompleks. Jika fase stabilisasi membutuhkan kebijakan yang tegas untuk memulihkan kepercayaan pasar, fase pertumbuhan membutuhkan transmisi kebijakan yang efektif agar likuiditas benar-benar sampai ke dunia usaha. “Fase stabilisasi membutuhkan kebijakan yang tegas. Namun, ketika kita bergerak, fase pertumbuhan membutuhkan transmisi kebijakan yang baik. Karena itu saya melihat RDG Agustus sebagai sinyal bahwa BI mulai mempersiapkan tahap berikutnya, yaitu mengubah stabilitas yang tercapai menjadi pertumbuhan yang lebih berkelanjutan,” tuturnya.
Ia mengingatkan, keberhasilan menjaga rupiah dan menarik kembali aliran modal asing perlu dilanjutkan dengan pemulihan aktivitas ekonomi produktif. Tanpa transmisi yang efektif, stabilitas pasar keuangan berisiko tidak segera diikuti pemulihan ekonomi riil. “Selama beberapa bulan terakhir, kebijakan moneter berhasil mengumpulkan likuiditas dan memulihkan kepercayaan pasar keuangan, tetapi pertanyaannya sekarang adalah apakah likuiditas tersebut sudah cukup mengalir ke sektor produktif,” ujarnya.
Menurut Fakhrul, indikator keberhasilan fase berikutnya bukan lagi semata-mata stabilitas nilai tukar. Ukurannya akan semakin terkait dengan investasi, ekspansi usaha, penciptaan lapangan kerja, pertumbuhan kredit, serta meningkatnya peran sektor swasta. “Jika transmisi ini berjalan lambat, kita berisiko memiliki pasar keuangan yang semakin stabil tetapi ekonomi riil yang pulih lebih lambat dari yang diharapkan,” katanya.
Mengubah Bahasa Komunikasi Bank Sentral
Fakhrul juga menilai perubahan bahasa dalam komunikasi bank sentral memiliki arti penting bagi pasar. Menurutnya, bank sentral tidak hanya menyampaikan arah kebijakan melalui suku bunga, tetapi juga melalui penekanan dalam setiap pernyataan kebijakannya. “Bank sentral berkomunikasi tidak hanya melalui suku bunga, tetapi juga melalui perubahan bahasa. Dan menurut saya bahasa RDG Agustus menunjukkan bahwa fokus kebijakan mulai bergerak dari stabilisasi menuju transmisi,” ujarnya.
Dengan demikian, perhatian pasar ke depan diperkirakan tidak lagi berhenti pada pertanyaan mengenai arah BI Rate. Fokus akan bergeser pada seberapa efektif likuiditas bergerak menuju sektor riil dan apakah kebijakan tersebut mampu mendorong investasi serta memperkuat mesin pertumbuhan domestik. “Pertanyaan berikutnya adalah bagaimana likuiditas yang sudah terkumpul di sistem keuangan dapat kembali mengalir ke sektor riil, mendukung investasi, memperkuat dunia usaha, dan menciptakan pertumbuhan yang lebih seimbang antara pemerintah dan sektor swasta. Menurut saya, itulah pesan paling penting dari RDG Agustus kali ini,” pungkas Fakhrul.