Ekonom: BI Diminta Perluas Instrumen Stabilisasi Rupiah

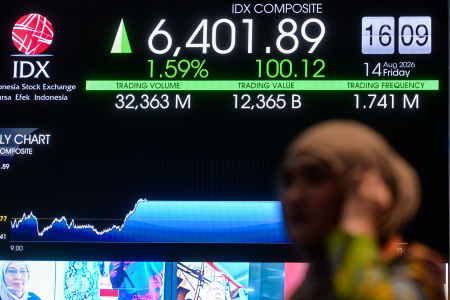
Foto: Antara
Foto: Antara
Jakarta, InfoPublik – Memasuki Rapat Dewan Gubernur (RDG) Bank Indonesia (BI) yang berlangsung 22–23 September 2026, Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian mendorong penguatan instrumen stabilisasi rupiah yang lebih spesifik terhadap sumber tekanan eksternal.
Menurut Fakhrul, stabilisasi nilai tukar tidak harus selalu ditempuh melalui perubahan suku bunga. Ketika tekanan rupiah terutama dipengaruhi tingginya global yield, harga minyak, serta risiko valuta asing, BI dapat mengoptimalkan instrumen seperti foreign exchange swap (FX swap), Domestic Non-Deliverable Forward (DNDF), pengelolaan likuiditas, dan arus modal asing.
“Tidak semua masalah rupiah harus dibayar dengan suku bunga yang lebih mahal bagi seluruh perekonomian. Kalau sumber tekanannya terutama berasal dari global yield, minyak, dan tingginya risiko valuta asing, instrumennya juga harus lebih spesifik terhadap sumber masalah tersebut,” ujar Fakhrul, dalam keterangannya, Selasa (22/9/2026).
Arah tersebut sejalan dengan bauran kebijakan BI. Dalam RDG 18–19 Agustus 2026, BI mempertahankan BI-Rate sebesar 5,75 persen, sekaligus memperluas kebijakan insentif untuk meningkatkan aliran masuk modal asing dan memperkuat stabilitas nilai tukar. BI juga memperluas transaksi instrumen swap lindung nilai untuk dana pinjaman luar negeri dan foreign direct investment (FDI) yang masuk sejak 1 Juli 2026.
Fakhrul menilai langkah tersebut menunjukkan bahwa stabilisasi rupiah dapat dilakukan melalui beberapa jalur sekaligus, mulai dari harga uang, risiko valuta asing, hingga ketersediaan likuiditas domestik. “BI mulai memisahkan harga uang, harga risiko valuta asing, dan ketersediaan likuiditas domestik. Tidak semua persoalan harus diselesaikan melalui BI-Rate,” katanya.
Untuk RDG September, Fakhrul memperkirakan BI mempertahankan BI-Rate di level 5,75 persen. Namun, menurut dia, perhatian pasar sebaiknya tidak hanya tertuju pada keputusan suku bunga, tetapi juga pada arah instrumen pendukung stabilisasi rupiah.
Fakhrul menilai kebijakan Reserve Bank of India (RBI) dapat menjadi salah satu referensi dalam merancang instrumen pengelolaan risiko valuta asing. Pada Juni 2026, RBI memperkenalkan fasilitas forex swap dengan skema yang memberikan insentif lindung nilai untuk menarik sumber dana valuta asing. Data terbaru menunjukkan fasilitas tersebut menarik sekitar USD143,6 miliar hingga 18 September 2026. Sebagian besar berasal dari FCNR(B), sementara Overseas Foreign Currency Borrowings dan External Commercial Borrowings turut berkontribusi.
Namun, besarnya arus masuk tersebut juga meningkatkan likuiditas domestik sehingga RBI perlu melakukan operasi penyerapan likuiditas. Kondisi ini menunjukkan bahwa instrumen untuk menarik valuta asing perlu dirancang bersama dengan strategi pengelolaan likuiditas setelah dana masuk.
“India menunjukkan bahwa bank sentral bukan hanya dapat memengaruhi harga uang, tetapi juga harga risiko valuta asing dan waktu masuknya modal. Investor yang menunggu memperoleh lebih banyak informasi, tetapi kalau fasilitasnya temporer, menunggu juga berarti kehilangan insentif,” ujar Fakhrul.
Menurut dia, Indonesia tidak perlu menyalin kebijakan India secara utuh. BI dapat mempertimbangkan penguatan sementara terhadap fasilitas lindung nilai yang sudah tersedia, khususnya bagi fresh money dengan karakteristik tertentu.
Skema tersebut, lanjutnya, perlu bersifat sementara, memiliki batas (capped), dan mempertimbangkan durasi penempatan dana. Pendanaan luar negeri perbankan berjangka panjang, parent-bank funding, FDI, serta investasi portofolio berjangka panjang dapat memperoleh insentif yang berbeda dari modal jangka pendek.
“Prinsipnya sederhana: semakin lama modal bersedia tinggal di Indonesia, semakin besar currency-risk intermediation yang dapat diberikan BI. Desainnya bisa berupa short entry window, longer holding incentive, dan staggered exit,” katanya.
Fakhrul mengingatkan, desain kebijakan menjadi penting agar insentif valuta asing tidak justru menciptakan tekanan baru ketika fasilitas berakhir. Jika investor masuk secara bersamaan ketika fasilitas dibuka dan keluar pada waktu yang hampir bersamaan setelah fasilitas berakhir, tekanan terhadap nilai tukar dapat kembali muncul. Karena itu, struktur insentif perlu mempertimbangkan lama penempatan modal dan pola keluarnya dana.
Pengalaman India juga menunjukkan bahwa arus valuta asing yang besar dapat menambah likuiditas domestik. Kondisi tersebut membuat bank sentral perlu menyiapkan instrumen sterilisasi agar tambahan likuiditas tidak menimbulkan ketidakseimbangan di pasar keuangan.
Fakhrul juga mengingatkan agar fasilitas yang terlalu murah atau berlangsung terlalu lama tidak justru mendorong carry trade dan mengurangi insentif pelaku pasar untuk mengembangkan mekanisme lindung nilai secara mandiri.
“Indonesia perlu belajar dari arsitektur India, bukan sekadar menyalin kebijakannya. Fasilitas ini harus menjadi jembatan ketika pasar mengalami dislokasi, bukan menggantikan mekanisme pasar secara permanen,” ujarnya.
Menurut Fakhrul, instrumen temporary FX facility juga perlu didasarkan pada diagnosis sumber tekanan. Kebijakan tersebut akan lebih relevan ketika tekanan berasal dari ketidakpastian eksternal yang bersifat sementara, bukan ketika investor menarik dana karena memburuknya fundamental domestik.
“Temporary FX facility bekerja ketika modal sedang menunggu. Ia tidak akan bekerja ketika modal pergi karena suatu alasan fundamental. Kalau yield sudah menarik dan hedging sudah lebih murah tetapi investor tetap tidak datang, masalahnya harus didiagnosis ulang, bukan subsidinya yang terus diperbesar,” katanya.
Dengan demikian, RDG September menjadi momentum bagi pasar untuk mencermati bukan hanya keputusan BI-Rate, tetapi juga bagaimana BI mengombinasikan instrumen moneter, valuta asing, likuiditas, dan kebijakan arus modal.
“BI-Rate bukan satu-satunya garis pertahanan rupiah. Yang kita perlukan bukan sekadar modal yang masuk lebih banyak, tetapi modal yang datang lebih awal, tinggal lebih lama, dan keluar secara lebih teratur,” tutup Fakhrul.